Ưu Đãi Khi Mua Hosting
Mã giảm giá 10% : HOSTING1205
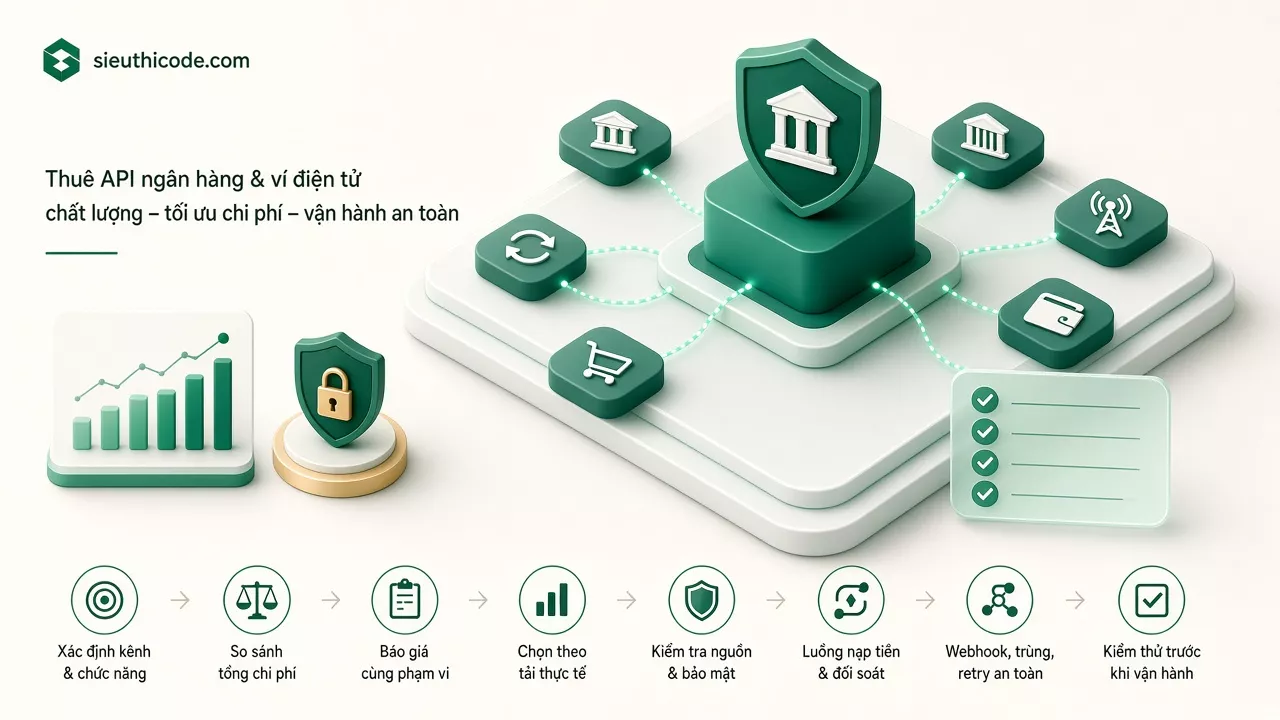
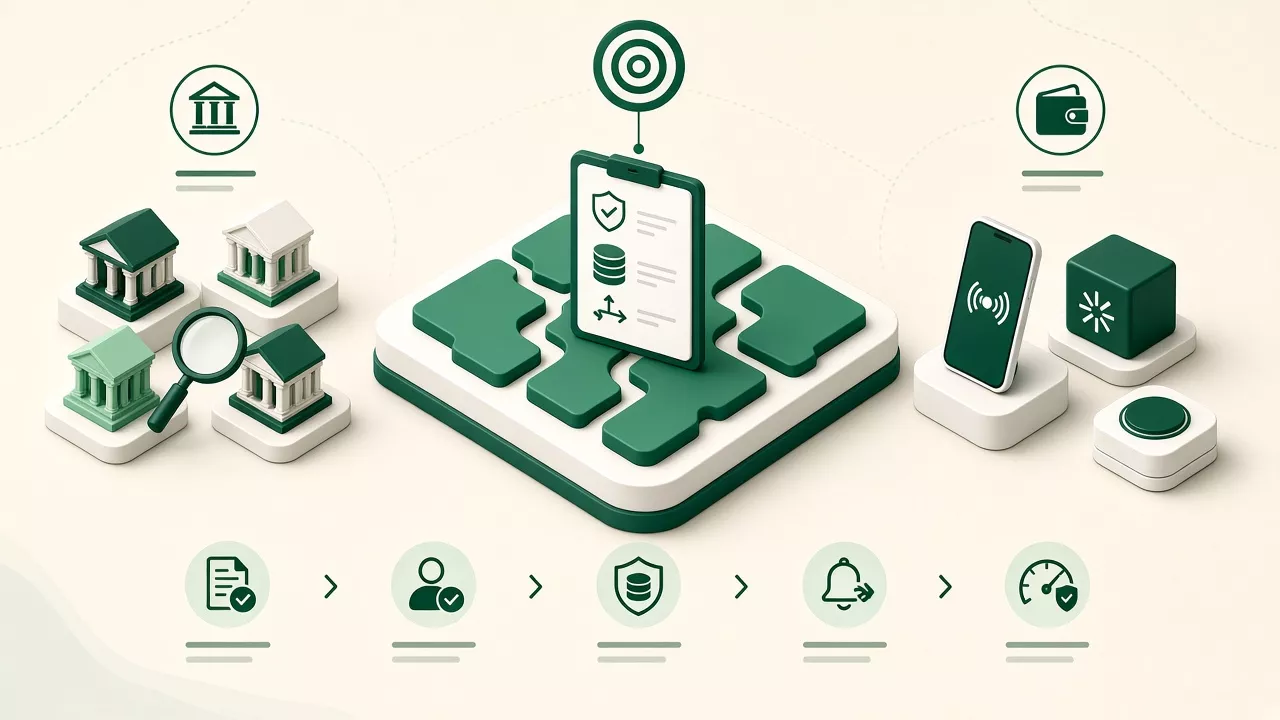
Khi tìm thuê API bank giá rẻ ACB, MBBank, VCB, Viettel Money, BIDV, Thesieure, TSR, VietinBank, nhu cầu thường là nhận biết giao dịch để tự động xác nhận thanh toán hoặc cộng số dư. Tuy nhiên, tên kênh xuất hiện trong bảng chào bán chưa đủ chứng minh nguồn dữ liệu, quyền truy cập hay khả năng xử lý chính xác. Bài viết giúp bạn xác định phạm vi cần thuê, kiểm tra nhà cung cấp và thiết kế luồng nạp tiền tránh cộng thiếu, cộng nhầm hoặc cộng hai lần.
Không nên xem toàn bộ danh sách trên là những dịch vụ có cùng cơ chế tích hợp. ACB, MBBank, VCB, BIDV và VietinBank là các tên ngân hàng được nhắc trong nhu cầu tìm kiếm; Viettel Money, Thesieure và TSR cần được xác định đúng sản phẩm, nền tảng và phạm vi nghiệp vụ. Đặc biệt, không mặc định TSR và Thesieure là cùng một kết nối chỉ vì bên bán ghi tên gần nhau.
Với từng kênh, hãy yêu cầu nhà cung cấp xác nhận bằng tài liệu:
Bài viết không xác nhận các đơn vị trên đang cung cấp API công khai hoặc một nhà cung cấp trung gian hỗ trợ đầy đủ mọi kênh. Những điểm này phải đối chiếu với tài liệu và thỏa thuận cụ thể.
Gói phí thấp nhất chưa chắc có tổng chi phí thấp nhất. Với hệ thống nạp tiền, chi phí còn đến từ công tích hợp, xử lý giao dịch thiếu dữ liệu, vận hành và chuyển đổi nhà cung cấp.
Hãy gửi cùng một mô tả nhu cầu cho các bên: kênh cần dùng, số tài khoản nhận, lượng giao dịch dự kiến, thời gian cần lưu dữ liệu và nhu cầu hỗ trợ. Nếu chỉ cần ACB và MBBank, không nên trả thêm cho gói nhiều kênh chưa dùng đến.
Một website ít giao dịch có thể ưu tiên tích hợp đơn giản và dễ đối soát. Hệ thống nhiều đơn đồng thời cần đánh giá khả năng tiếp nhận sự kiện, hàng đợi xử lý và giới hạn truy vấn. Không tự đặt chu kỳ truy vấn quá dày; phải tuân thủ giới hạn được nhà cung cấp công bố.
Trước khi cấp quyền truy cập, hãy hỏi rõ API là kết nối trực tiếp, dịch vụ trung gian hay một cơ chế thu thập dữ liệu khác. Không đánh đồng API của bên thứ ba với API chính thức của ngân hàng. Một màn hình trình diễn giao dịch cũng chưa chứng minh được quyền khai thác dữ liệu.
Không gửi mật khẩu đăng nhập hoặc OTP qua tin nhắn hỗ trợ. Nếu giải pháp yêu cầu thông tin xác thực nhạy cảm, cần đánh giá cơ chế ủy quyền, điều khoản sử dụng và rủi ro trước khi quyết định; tránh tích hợp khi chưa làm rõ được các điểm này.
Secret phải được giữ phía server, không đặt trong JavaScript trình duyệt hoặc mã nguồn công khai. Phân quyền người vận hành, tách thông tin xác thực thử nghiệm và vận hành nếu được hỗ trợ, đồng thời có quy trình thu hồi hoặc thay khóa khi nghi ngờ lộ lọt.
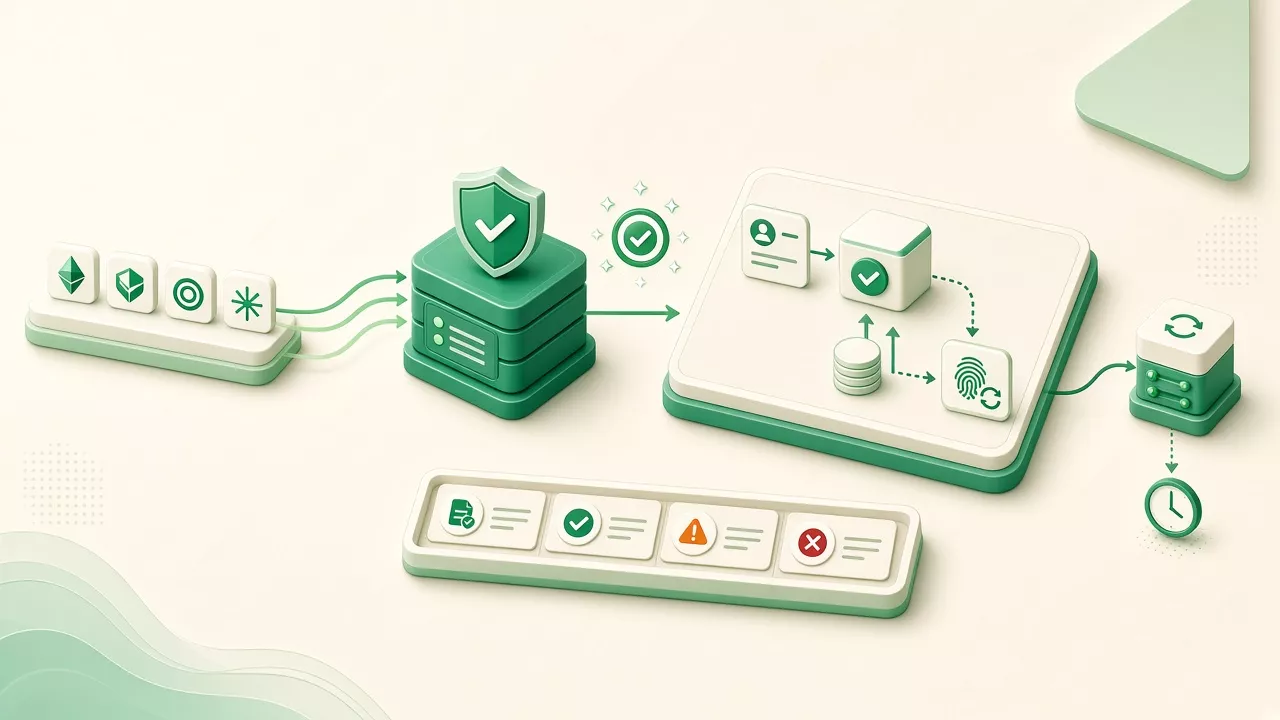
Dù dùng ACB, VCB, BIDV hay một kênh khác, hệ thống cần phân biệt mã đơn nạp nội bộ với mã giao dịch từ nguồn thanh toán. Mã đơn phục vụ ghép yêu cầu của khách; mã giao dịch phục vụ nhận diện khoản tiền và chống xử lý trùng.
Callback trình duyệt hoặc trang chuyển hướng thành công chỉ nên phục vụ giao diện. Không dùng chúng làm căn cứ duy nhất để cộng tiền vì dữ liệu phía khách có thể bị sửa hoặc gửi lại.
Nếu nhà cung cấp có webhook, cách xác minh phải làm đúng tài liệu của họ. Cơ chế có thể khác nhau giữa các bên; không tự giả định tên trường chữ ký, thuật toán hay endpoint. Nếu có quy định về thời gian hợp lệ và chống phát lại, cần triển khai tương ứng.
Để chống cộng tiền hai lần, hãy đặt ràng buộc duy nhất trên định danh giao dịch phù hợp. Nếu mã chỉ duy nhất trong từng tài khoản hoặc từng nguồn, khóa chống trùng phải bao gồm phạm vi đó. Việc kiểm tra bằng một câu truy vấn rồi cộng tiền riêng lẻ không đủ an toàn khi hai tiến trình chạy đồng thời.
Ví dụ giả lập: đơn NAP-A cần nhận 300.000 đồng vào tài khoản đã cấu hình. Cùng một giao dịch được gửi đến hai lần. Hệ thống chỉ ghi nhận một khóa giao dịch, cộng 300.000 đồng một lần và đánh dấu lần nhận sau là trùng. Đây là tình huống minh họa, không phải cấu trúc dữ liệu của bất kỳ kênh cụ thể nào.
Với lỗi tạm thời, retry cần có giới hạn, khoảng chờ và giữ nguyên định danh chống trùng. Ghi log mã đơn, nguồn, thời điểm, trạng thái và lý do lỗi; che dữ liệu nhạy cảm, không ghi secret hoặc toàn bộ thông tin xác thực.
Yêu cầu môi trường thử nghiệm nếu nhà cung cấp có hỗ trợ. Nếu phải kiểm tra trên môi trường thật, cần thống nhất phạm vi và dùng giao dịch có giá trị phù hợp với mức rủi ro chấp nhận được.
Sau mỗi ca thử, so sánh dữ liệu nguồn, bản ghi giao dịch, trạng thái đơn và sổ biến động số dư. Lỗi thường gặp là chỉ nhìn số dư cuối mà không kiểm tra đường đi của từng giao dịch. Khi vận hành, cần đối soát định kỳ và có người xử lý khoản chưa ghép, đơn treo hoặc chênh lệch.
Có thể có bên chào gói nhiều kênh, nhưng phải xác nhận từng kết nối, điều kiện tài khoản và chức năng thực tế. Không suy ra hỗ trợ VietinBank từ việc họ đã hỗ trợ ACB hoặc MBBank.
Chỉ nên thử khi nguồn kết nối, quyền truy cập và điều kiện phí đã rõ. Giá thấp không bù được rủi ro lộ thông tin xác thực hoặc thiếu dữ liệu để đối soát.
Chỉ thực hiện sau khi xác nhận giao dịch từ nguồn đáng tin cậy, kiểm tra chưa được ghi nhận và lưu dấu vết phê duyệt. Thao tác thủ công vẫn phải dùng cơ chế chống trùng.
Hãy chọn kênh khách hàng sử dụng nhiều nhất, gửi yêu cầu tài liệu và báo giá, rồi kiểm thử đầy đủ một vòng từ tạo đơn đến đối soát. Chỉ mở rộng sang các kênh còn lại khi đã làm rõ nguồn kết nối, tổng chi phí và cách phục hồi lỗi. Cách này giúp đánh giá mức giá thuê dựa trên khả năng vận hành thực tế thay vì chỉ dựa vào danh sách tên được quảng cáo.